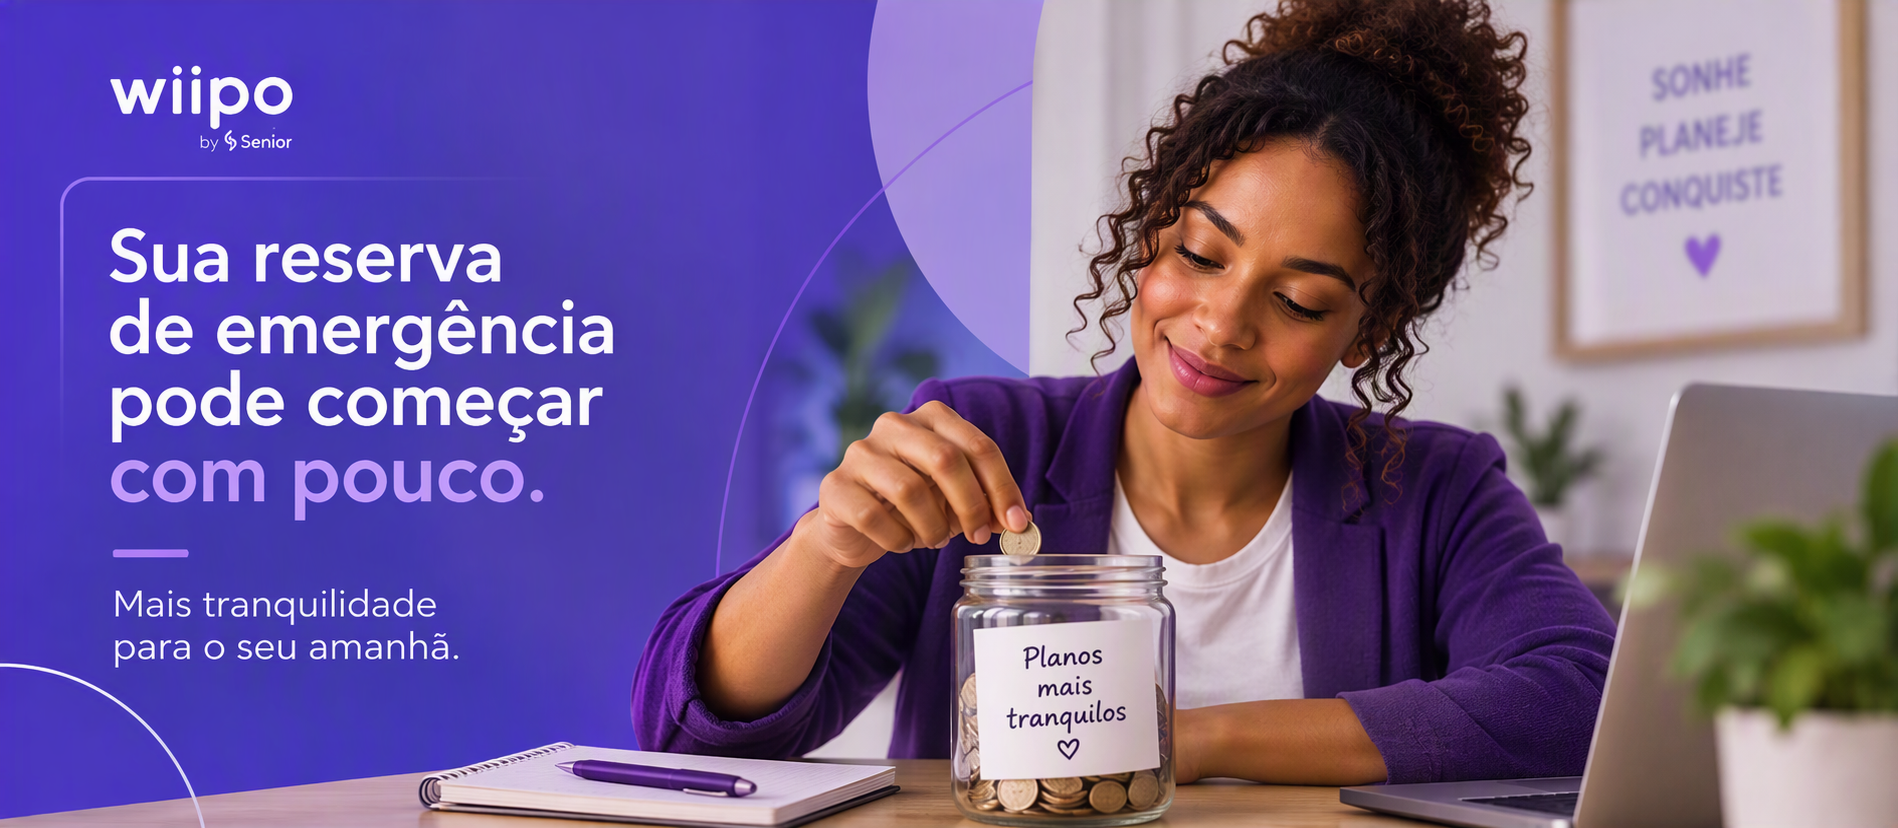
Quando se fala em reserva de emergência, é comum encontrar orientações para juntar três, seis ou até doze meses de despesas. Para quem chega ao fim do mês com pouco dinheiro disponível, porém, essa meta pode parecer tão distante que fica difícil até começar.
Mas a reserva não precisa nascer completa. Você pode começar com R$ 20, R$ 50 ou qualquer outro valor que caiba de verdade no seu orçamento.
Mais importante do que perseguir imediatamente uma quantia elevada é construir uma primeira proteção e desenvolver o hábito de guardar. Depois, conforme sua situação financeira permitir, você amplia essa cobertura.
Neste guia, você vai aprender a definir uma meta possível, calcular suas despesas essenciais e estimar quanto tempo levará para formar sua reserva de emergência, mesmo ganhando pouco.
O que é uma reserva de emergência?
A reserva de emergência é um dinheiro separado para lidar com despesas urgentes, necessárias e que não estavam previstas no orçamento. O Banco Central do Brasil reúne orientações específicas para lidar financeiramente com imprevistos, dentro de seu programa de Cidadania Financeira.
Ela pode ser usada, por exemplo, diante de:
- perda ou redução inesperada da renda;
- atendimento de saúde que não pode esperar;
- compra de um medicamento não previsto;
- conserto urgente na casa;
- manutenção de um meio de transporte necessário para trabalhar;
- substituição de um eletrodoméstico essencial;
- cuidado veterinário inesperado.
O objetivo da reserva não é pagar férias, presentes, promoções ou compras planejadas. Essas despesas podem ter fundos próprios dentro do orçamento.
Para identificar uma emergência, observe se o gasto reúne estes três critérios:
- não estava previsto;
- precisa ser resolvido;
- adiá-lo pode causar um problema maior.
É possível montar uma reserva de emergência ganhando pouco?
Sim. Mas o plano precisa respeitar a realidade de quem tem pouco espaço no orçamento.
Guardar uma porcentagem fixa do salário, como 10%, pode funcionar para algumas pessoas. Para outras, esse valor simplesmente não cabe. Por isso, o melhor ponto de partida não é uma porcentagem ideal, mas descobrir quanto você consegue separar sem comprometer alimentação, moradia, saúde e outras necessidades básicas.
Se hoje cabem R$ 30, essa pode ser sua contribuição inicial. Se em determinado mês você conseguir guardar R$ 80, melhor. E, se um imprevisto impedir o depósito, retome no mês seguinte.
O processo não precisa ser perfeitamente linear para funcionar. Como mostramos no conteúdo sobre hábitos financeiros mais conscientes, guardar pouco pode ser mais útil do que esperar indefinidamente por uma grande sobra no orçamento.
Quanto deve ter uma reserva de emergência?
Não existe um número único que funcione para todas as pessoas. A necessidade muda conforme o valor das despesas essenciais, a estabilidade da renda, a quantidade de dependentes, as condições de saúde e a existência de outras formas de proteção.
Em vez de transformar “seis meses de despesas” em uma barreira de entrada, monte sua reserva por etapas
Etapa 1: construa sua primeira proteção
Escolha uma primeira meta pequena e concreta, como R$ 100, R$ 300, R$ 500, o valor de uma conta essencial ou o custo aproximado de um imprevisto frequente na sua realidade.
Se você guardar R$ 50 por mês, em seis meses terá acumulado R$ 300, sem considerar rendimentos. Essa quantia ainda não substitui uma reserva completa, mas já pode evitar que uma despesa de R$ 200 precise ser colocada no cartão ou financiada por um empréstimo.
Etapa 2: alcance um mês de despesas essenciais
Depois da primeira proteção, calcule quanto custa manter o básico da sua vida por um mês.
- aluguel ou prestação da moradia;
- condomínio;
- água, energia e gás;
- alimentação básica;
- transporte necessário para trabalhar;
- medicamentos de uso contínuo;
- plano de saúde, quando houver;
- despesas básicas de dependentes.
Não é necessário incluir tudo o que você costuma consumir. O foco está no que precisaria continuar sendo pago mesmo diante de uma redução de renda.
Etapa 3: amplie sua cobertura gradualmente
Depois de completar um mês, avalie a necessidade de avançar para dois, três ou mais meses. Pessoas com renda variável, trabalho autônomo ou várias pessoas dependentes podem desejar uma cobertura maior.
A quantidade de meses é uma referência de planejamento, não uma garantia de segurança nem uma obrigação igual para todos.
Como calcular sua reserva de emergência
A fórmula básica é:
Meta da reserva = despesas essenciais mensais × meses de cobertura
Se suas despesas essenciais são de R$ 1.500 e sua meta atual é cobrir três meses, a meta será de R$ 4.500. Se você já guardou R$ 600, ainda faltam R$ 3.900. Com contribuições de R$ 150 por mês, o prazo estimado é de 26 meses, sem considerar rendimentos.
O prazo pode parecer longo, mas o esforço já gera proteção antes de a meta ser concluída.
Quais despesas entram no cálculo?
Use o valor necessário para manter o básico, e não necessariamente a média de todos os seus gastos atuais.
Essenciais: alimentação, moradia, saúde, transporte necessário e contas básicas.
Importantes, mas ajustáveis: atividades pagas, planos mais caros e serviços que poderiam ser reduzidos temporariamente.
Adiáveis: lazer, presentes, viagens, compras por desejo e novas assinaturas.
Essa divisão não serve para julgar como você usa o dinheiro. Ela ajuda a estimar quanto seria necessário para atravessar um período difícil. Se ainda não conhece seu custo mensal, veja também como organizar seus gastos e descobrir seu custo de vida.
Exemplo para quem tem o orçamento apertado
Considere uma pessoa com renda líquida de R$ 2.200, despesas essenciais de R$ 1.750, dívidas e outras obrigações de R$ 350 e R$ 100 disponíveis para guardar por mês.
Em vez de começar com uma meta distante de R$ 10.500, equivalente a seis meses de despesas essenciais, o plano pode ser dividido assim:
juntar os primeiros R$ 300;
avançar até R$ 1.750, o equivalente a um mês essencial;
chegar a R$ 3.500, equivalentes a dois meses;
reavaliar renda, dependentes e estabilidade antes de definir a próxima etapa.
Como guardar dinheiro quando sobra pouco
1. Comece com um valor sustentável
Escolha uma quantia que possa ser repetida. Guardar R$ 30 durante vários meses pode ser mais útil do que tentar separar R$ 300 de uma vez e precisar retirar o dinheiro logo depois.
2. Separe o dinheiro quando receber
Se possível, programe a transferência para o dia ou para a semana em que a renda entra. Isso evita depender apenas do que sobrar no fim do mês.
3. Aproveite entradas eventuais sem comprometer tudo
Décimo terceiro, restituição, bônus, presente em dinheiro ou renda extra podem acelerar a construção. Você pode dividir o valor entre despesas previstas, uma necessidade atual e a reserva.
4. Transforme economias pontuais em contribuições
Cancelou uma assinatura de R$ 25? Encontrou uma opção de transporte R$ 20 mais barata? A quantia liberada pode ser transferida antes de desaparecer em outros gastos.
5. Aumente a contribuição aos poucos
Quando receber um reajuste, quitar uma parcela ou encerrar uma dívida, avalie direcionar uma parte dessa folga para a reserva.
6. Mantenha a reserva separada
Separar os valores reduz a chance de confundir a reserva com saldo disponível para consumo. Para aprofundar essa organização, confira também estas dicas práticas de planejamento financeiro
Tenho dívidas: faço a reserva ou pago as dívidas primeiro?
A resposta depende do tipo de dívida, dos juros, da situação do orçamento e do risco de novos imprevistos.
Dívidas caras podem crescer rapidamente e exigir prioridade. Ao mesmo tempo, usar todo o dinheiro para pagar uma dívida sem manter nenhuma proteção pode levar você a recorrer novamente ao crédito diante do próximo gasto inesperado.
Uma abordagem possível é:
- manter as despesas essenciais em dia;
- mapear saldo, juros, parcelas e atrasos;
- formar uma proteção inicial pequena;
- direcionar a maior parte do valor disponível para as dívidas mais onerosas;
- ampliar a reserva quando o orçamento estiver menos pressionado.
Esse é um método educativo, não uma recomendação individual. Em situações de superendividamento ou dificuldade para pagar despesas básicas, priorize a reorganização das obrigações e procure canais formais de negociação.
Para conteúdos educativos sobre organização financeira, renegociação, crédito e tomada de decisão, consulte também a área de Cidadania Financeira do Banco Central. O portal reúne materiais para diferentes momentos da vida financeira, incluindo imprevistos, dificuldades com dívidas e planejamento familiar.
Onde guardar a reserva de emergência?
A reserva precisa priorizar três características: liquidez, baixo risco e simplicidade.
Liquidez
Liquidez é a facilidade de acessar o dinheiro quando necessário. Uma alternativa pode parecer atraente, mas não cumprir o papel da reserva se o resgate demorar, estiver disponível somente em dias úteis ou depender de condições específicas.
Não basta um produto ser descrito como tendo “liquidez”. É importante verificar o prazo para o dinheiro efetivamente chegar à conta, os horários de funcionamento, as regras para fins de semana e feriados e a possibilidade de suspensão temporária das negociações.
Baixo risco
O valor não deve ficar exposto a oscilações relevantes justamente no momento em que você pode precisar dele. Mesmo produtos considerados conservadores podem ter características, prazos ou condições que precisam ser compreendidos antes da contratação.
Simplicidade
Você precisa compreender onde o dinheiro está, como solicitar o resgate, quais são os prazos e se existem impostos, tarifas ou outras condições.
Rentabilidade é um critério secundário. A função principal da reserva é estar disponível e ajudar a enfrentar o imprevisto, não buscar o maior retorno possível.
Antes de escolher qualquer produto, vale consultar a área Antes de Investir, do Portal do Investidor da CVM. O portal também oferece conteúdos sobre tipos de investimento, cuidados necessários e consultas a instituições e profissionais do mercado.
Antes de decidir onde guardar, verifique:
- horário e prazo efetivo de resgate
- disponibilidade do dinheiro em fins de semana e feriados;
- possibilidade de oscilação ou perda em um resgate antecipado;
- incidência de impostos;
- tarifas cobradas;
- riscos da instituição ou do produto;
- existência e limites de mecanismos de proteção;
facilidade de movimentação.
Se estiver avaliando títulos públicos, consulte diretamente as regras de investimento e resgate do Tesouro Direto. A página oficial informa horários de negociação, taxas, limites e condições aplicáveis ao resgate antecipado.
Se estiver comparando depósitos bancários ou produtos emitidos por instituições financeiras, confira também quais modalidades possuem proteção no site do Fundo Garantidor de Créditos. A existência de cobertura não elimina todos os riscos nem significa que qualquer produto seja adequado para uma reserva.
Evite colocar a reserva em algo que você não entende ou que possa sofrer perda relevante no momento do resgate.
Este conteúdo não indica uma aplicação específica. A disponibilidade, as condições, os custos e a adequação de cada alternativa dependem do produto, da instituição escolhida e da realidade de cada pessoa.
Quando usar a reserva?
Antes de retirar o dinheiro, faça quatro perguntas:
- esse gasto é realmente necessário?
- ele não estava previsto?
- precisa ser resolvido agora?
- não existe uma solução segura dentro do orçamento do mês?
Uma manutenção urgente da geladeira pode ser uma emergência. A troca por um modelo mais moderno, quando o atual ainda funciona, é uma meta de consumo.
O que fazer depois de usar a reserva?
Usar a reserva em uma emergência real não representa fracasso. Depois do uso:
- registre quanto foi retirado;
- recalcule o saldo;
- defina uma meta de recomposição;
- retome as contribuições dentro do possível;
verifique se o imprevisto revelou uma despesa recorrente.
Começar pequeno ainda é começar
Montar uma reserva de emergência ganhando pouco exige mais realismo do que pressa.
Você não precisa começar com seis meses de salário. Pode começar com a primeira conta, os primeiros R$ 100 ou o primeiro mês de despesas essenciais.
Para continuar organizando sua vida financeira, conheça o curso gratuito Domine seu Dinheiro, da Wiipo.