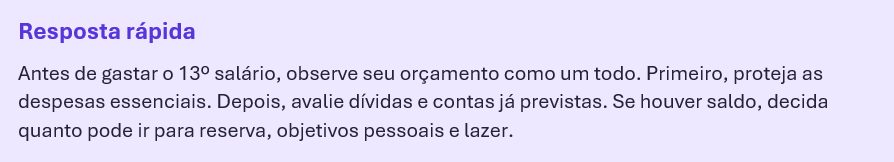
Não existe uma divisão ideal para todas as pessoas. O melhor uso depende da renda, dos compromissos e das prioridades de cada família. O mais importante é trabalhar com valores reais e evitar tratar todo o 13º como dinheiro livre.
Neste guia, você encontrará cinco passos para organizar suas escolhas, exemplos práticos e um checklist para definir o destino do décimo terceiro.
Por que planejar antes de usar o 13º salário?
O 13º costuma chegar em um período com muitos estímulos de consumo. Presentes, festas, viagens e promoções disputam espaço com faturas, impostos, matrículas e outras despesas dos meses seguintes.
Gastar antes de visualizar o orçamento pode criar um problema: o dinheiro termina em dezembro, mas as parcelas e contas continuam em janeiro. Planejar não significa abrir mão do lazer. Presentes, celebrações e objetivos pessoais podem fazer parte da distribuição, desde que não deixem despesas essenciais descobertas nem criem compromissos difíceis de pagar depois.
Antes de definir o destino do 13º, consulte o demonstrativo de pagamento e confirme o valor líquido que estará disponível. Descontos, valores variáveis e eventual antecipação de uma parcela podem fazer com que o total recebido seja diferente da estimativa inicial. Se tiver dúvida sobre o cálculo, procure o RH ou o departamento pessoal da empresa.
Como usar o 13º salário em 5 passos
- Confirme quanto você realmente vai receber.
- Proteja as despesas essenciais.
- Mapeie as dívidas.
- Reserve o necessário para contas previstas.
- Avalie reserva, objetivos e lazer.
1. Confira quanto você realmente vai receber
Não faça planos apenas com base no salário bruto ou em uma estimativa. Consulte o demonstrativo de pagamento e confira o valor líquido, se uma parcela já foi antecipada, quais descontos e ajustes foram aplicados, se existem valores variáveis e a data prevista para o depósito.
Evite comprometer o dinheiro antes de saber quanto entrará na conta. Também não confunda renda disponível com limite de cartão ou crédito pré-aprovado. Esses limites são recursos emprestados e precisarão ser pagos posteriormente.
2. Proteja as despesas essenciais
Verifique se uma parte do 13º será necessária para manter as despesas básicas até o próximo salário. Considere moradia, alimentação, saúde, medicamentos, transporte, água, energia e gastos necessários com dependentes.
Se alguma dessas despesas estiver descoberta, separe o valor correspondente antes de decidir os demais destinos. Essa prioridade também vale para quem deseja começar a guardar: uma contribuição para a reserva não deve comprometer necessidades básicas.
Para aprofundar: como começar uma reserva de emergência
3. Mapeie as dívidas antes de decidir quais pagar
Se você pretende usar o 13º para reduzir dívidas, não escolha apenas a primeira que aparecer. Faça uma lista com credor, saldo atualizado, valor e quantidade das parcelas, vencimento, atraso, taxa ou custo quando disponível, possibilidade de negociação, consequência do não pagamento e impacto no orçamento mensal.
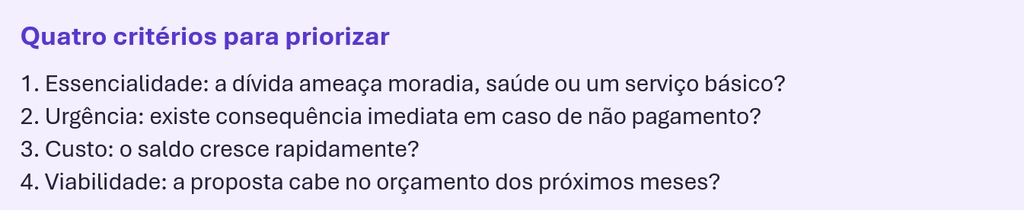
Essa análise é mais segura do que seguir automaticamente a regra de pagar a dívida com maior taxa. O custo importa, mas não é o único fator.
Ao receber uma proposta, compare o valor total, não apenas o tamanho da parcela. Uma prestação menor pode aliviar o mês, mas ampliar o prazo e o total pago. Confira o valor atualizado, o desconto, a entrada, a quantidade de parcelas, os juros e encargos, o total do acordo e a data do primeiro vencimento.
Se a proposta envolver uma nova operação de crédito, verifique também o Custo Efetivo Total, o CET. Ele reúne juros, tarifas, tributos, seguros e outros custos envolvidos, quando aplicáveis. Para uma negociação simples de débito, compare principalmente o valor total do acordo, a entrada, as parcelas e os encargos previstos.
Faça um teste simples: renda líquida menos despesas essenciais menos compromissos fixos é igual à margem disponível. Se a nova parcela consumir quase toda essa margem, qualquer variação de despesa pode tornar o acordo difícil de manter.
Use apenas canais oficiais do credor. Desconfie de pedidos de depósito antecipado para liberar crédito ou aprovar uma operação. Isso é diferente de uma entrada formal prevista em um acordo, que deve constar no documento emitido pelo credor e ser paga por um canal verificável. Guarde o acordo, os boletos, os protocolos e os comprovantes.
4. Reserve o valor das contas que já estão a caminho
Algumas despesas não são emergências. Elas são previsíveis, mesmo quando não aparecem todos os meses. Observe se você terá gastos com IPTU, IPVA, matrícula, material escolar, seguros, manutenção da casa ou do veículo, viagens programadas e faturas das compras de fim de ano.
Liste os valores estimados e as datas de vencimento. Depois, avalie quanto cabe no orçamento normal e quanto precisará ser separado. A ideia não é guardar para todas as possibilidades, mas se preparar para os gastos que realmente fazem parte da sua realidade.
5. Avalie reserva, objetivos pessoais e lazer
Se as despesas essenciais estiverem protegidas, as dívidas avaliadas e as próximas contas mapeadas, observe o saldo. Parte dele pode ser usada para iniciar ou reforçar uma reserva, avançar em um objetivo, fazer uma compra planejada, antecipar um gasto necessário ou celebrar.
Reserva de emergência e provisão para gastos conhecidos não são a mesma coisa. A reserva serve para despesas urgentes, necessárias e não previstas. IPVA, matrícula, viagem e presentes são gastos conhecidos ou planejáveis, por isso devem ter uma provisão específica.
Também não há problema em usar uma parte do 13º para lazer. A decisão se torna mais segura quando existe um limite definido e o gasto não cria novas parcelas que pressionarão os meses seguintes.
Como definir a ordem das suas prioridades
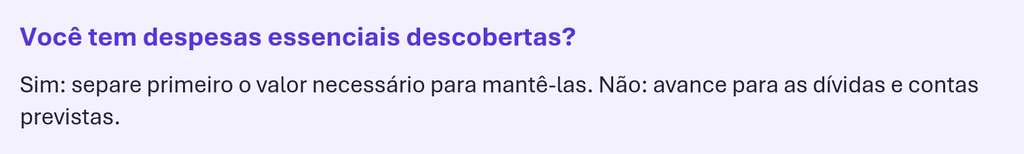
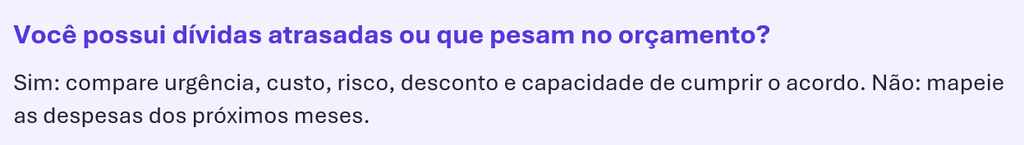
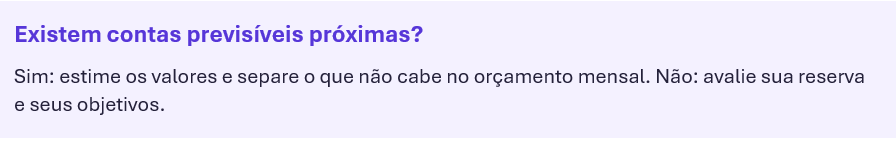
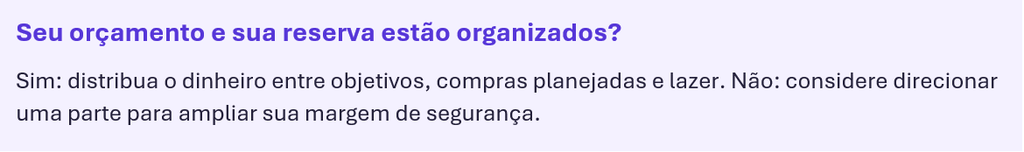
Essa sequência ajuda a identificar um próximo passo, mas não substitui uma avaliação individual da sua situação.
Como dividir o 13º salário sem usar uma fórmula pronta
É comum encontrar fórmulas que destinam percentuais fixos para dívidas, reserva e lazer. Elas podem servir como referência, mas falham quando ignoram a realidade de cada família.
Em vez de começar pelos percentuais, crie as categorias despesas essenciais, dívidas, contas previstas, reserva, objetivos e lazer. Depois, classifique cada destino em três níveis: precisa ser resolvido agora; deve ser preparado para os próximos meses; pode receber dinheiro se houver saldo.
Atribua valores reais e verifique o efeito da decisão nos meses seguintes. A melhor divisão não é aquela que segue um percentual popular, mas a que protege o básico e reduz a pressão sobre o orçamento.
Exemplos de como usar o 13º salário
Os valores a seguir são meramente ilustrativos. Eles mostram o processo de decisão, não uma distribuição ideal.
Exemplo 1: dívida cara e orçamento apertado
Marina recebe R$ 2.400 líquidos de 13º. Há uma fatura de cartão atrasada, R$ 700 em despesas essenciais pendentes e uma conta de R$ 300 prevista para janeiro. Antes de negociar, Marina separa os R$ 700 do básico. Em seguida, consulta o credor, compara as condições e verifica se consegue preservar os R$ 300 da conta futura. Usar todo o valor na dívida poderia deixar necessidades essenciais descobertas e aumentar o risco de recorrer novamente ao cartão.
Exemplo 2: sem dívidas, mas sem reserva
João recebe R$ 3.000. As contas estão em dia, mas haverá R$ 900 em despesas escolares e ainda não existe reserva. João separa os R$ 900, destina parte do saldo para iniciar uma reserva e define um limite para presentes e lazer. Estar sem dívidas não significa que todo o valor esteja livre para consumo.
Exemplo 3: orçamento organizado
Carla recebe R$ 4.500, não tem dívidas atrasadas, já mantém uma reserva e conhece as despesas dos próximos meses. Carla confere as contas sazonais, separa dinheiro para um objetivo familiar e define uma parcela para lazer. Com as prioridades protegidas, o 13º pode apoiar planos e qualidade de vida sem culpa.
O que evitar ao receber o 13º salário
Gastar antes de confirmar o valor líquido
O valor final pode ser diferente da estimativa. Consulte o demonstrativo antes de assumir um compromisso.
Quitar uma dívida e criar outra em seguida
Pagar uma pendência sem olhar o fluxo mensal pode apenas substituir uma dívida por outra.
Ignorar as contas de janeiro
Impostos, escola, seguros e faturas precisam entrar no planejamento antes de o saldo ser considerado livre.
Aceitar a renegociação olhando somente a parcela
Analise também o total, o prazo, os custos e a capacidade de manter o acordo.
Usar tudo por impulso
Crie uma lista de prioridades e revise-a antes de comprar.
Seguir percentuais incompatíveis com sua realidade
Renda, dependentes, estabilidade do trabalho, dívidas e despesas sazonais variam de uma família para outra.
Leia também: como evitar o endividamento nas compras de fim de ano
Checklist para decidir o destino do 13º
☐ Confirmei o valor líquido que vou receber.
☐ Listei minhas despesas essenciais.
☐ Registrei os valores e as condições das dívidas.
☐ Mapeei as contas dos próximos meses.
☐ Diferenciei reserva de emergência e gastos previstos.
☐ Defini objetivos compatíveis com meu orçamento.
☐ Estabeleci um limite para lazer e presentes.
☐ Verifiquei se alguma escolha criará novas parcelas.
☐ Mantive uma margem para variações e imprevistos.
☐ Revisei a distribuição antes de usar o dinheiro.
Perguntas frequentes sobre como usar o 13º salário
Qual é a melhor forma de usar o 13º salário?
Comece confirmando o valor líquido. Depois, proteja despesas essenciais, avalie as dívidas, separe recursos para contas previsíveis e analise quanto pode ir para reserva, objetivos e lazer.
Vale a pena usar o 13º para pagar dívidas?
Pode valer quando a dívida possui custo elevado ou pressiona o orçamento. Antes, verifique se o pagamento não deixará despesas essenciais descobertas e compare o valor total da negociação.
É melhor pagar dívidas ou guardar dinheiro?
Depende da urgência e do custo da dívida, das condições do acordo e da sua exposição a imprevistos. A decisão deve considerar o orçamento completo.
Como dividir o 13º salário?
Trabalhe com valores reais e prioridades. Separe o que precisa ser resolvido agora, o que deve ser preparado para os próximos meses e o que pode receber recursos se houver saldo.
Devo guardar o 13º para as contas de janeiro?
Se você já sabe que terá despesas que não cabem no orçamento regular, separar uma parte pode evitar atraso ou uso de crédito.
Posso usar parte do 13º para lazer?
Sim. O lazer pode fazer parte do planejamento quando as necessidades essenciais e os compromissos prioritários estão protegidos.
Quais erros devo evitar?
Evite gastar antes de confirmar o valor líquido, ignorar contas futuras, aceitar acordos sem verificar o total, criar novas parcelas e seguir uma fórmula incompatível com sua realidade.
Organize suas prioridades antes de decidir
Não existe uma única resposta sobre como usar o 13º salário. Para algumas pessoas, a prioridade será aliviar dívidas. Para outras, será preparar as contas de janeiro, criar uma primeira reserva ou avançar em um objetivo familiar.
O melhor uso começa com uma visão realista do orçamento. Proteja o básico, compare as alternativas e lembre que o lazer também pode fazer parte de uma decisão equilibrada.