
Quando você começa a aprender sobre investimentos, é comum encontrar expressões como Selic, CDI, vencimento e liquidez. No início, tantos termos podem fazer o assunto parecer mais complicado do que realmente é.
Renda fixa é uma categoria de investimentos em que as regras usadas para calcular a remuneração são conhecidas no momento da aplicação. Isso não significa, porém, que o retorno será sempre igual ou que não existam riscos.
Entender essa diferença ajuda a evitar interpretações equivocadas e cria uma base para conhecer diferentes alternativas. Se você ainda está dando os primeiros passos, vale começar pelos conceitos básicos sobre investimentos.
O que é renda fixa?
Renda fixa é o nome dado a uma categoria que reúne diferentes tipos de investimento. Em muitos deles, o investidor disponibiliza recursos para um emissor, como o governo, um banco ou uma empresa. Em troca, recebe o direito de recuperar o valor conforme as condições estabelecidas, acrescido da remuneração prevista.
O termo “fixa” não quer dizer que o investidor sempre sabe exatamente quanto receberá no final. Ele indica que a regra usada para calcular o rendimento é definida no momento da aplicação. Essa regra pode estabelecer uma taxa definida desde o início, acompanhar um indicador econômico ou combinar uma taxa e um indicador.
O resultado também pode ser afetado pelo prazo, por impostos, por custos, pelas condições de resgate e pelo comportamento do título antes do vencimento. Por isso, renda fixa não é um produto único. É uma categoria com diferentes emissores, condições, prazos e riscos.
Como funciona um investimento de renda fixa?
Para captar recursos, o governo, os bancos e as empresas podem emitir títulos com regras de remuneração, prazo e pagamento. Ao adquirir um desses títulos, o investidor disponibiliza o dinheiro ao emissor e passa a ter o direito de recebê-lo conforme as condições estabelecidas.
A comparação com um empréstimo ajuda a introduzir o assunto, mas os produtos podem ter estruturas diferentes. Antes de investir, é necessário verificar as características específicas da alternativa considerada
Quais são as formas de rendimento da renda fixa?
Rentabilidade prefixada
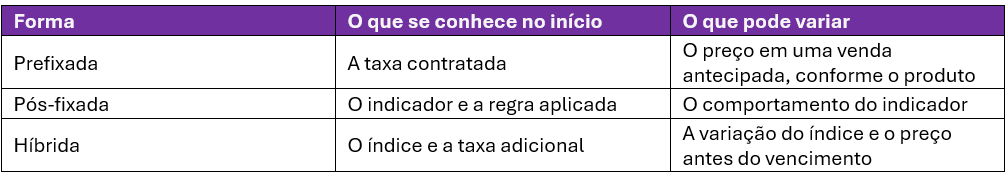
Nos investimentos prefixados, a taxa de remuneração é definida no momento da aplicação. Isso permite saber qual taxa será usada no cálculo. Para obter o resultado correspondente às condições contratadas, é necessário observar o vencimento e as regras do título. Quando existe venda antecipada, o valor recebido pode ser diferente do esperado, porque o preço pode variar conforme o mercado.
Rentabilidade pós-fixada
Nos investimentos pós-fixados, a remuneração acompanha um indicador, como a Selic ou o CDI. CDI é a sigla de Certificado de Depósito Interbancário e funciona como uma referência comum para investimentos de renda fixa. A fórmula é conhecida desde o início, mas o resultado depende do comportamento do indicador.
A Selic é a taxa básica de juros da economia e influencia outras taxas do país. Saiba mais na página do Banco Central sobre a taxa Selic.
Rentabilidade híbrida
A remuneração híbrida combina duas referências. Um exemplo é um título que acompanha a variação do IPCA e acrescenta uma taxa definida na compra. O IPCA mede a variação dos preços de uma cesta de produtos e serviços e é considerado o índice oficial de inflação no Brasil.
Consulte a explicação do IBGE sobre inflação e IPCA.
Na renda fixa, a remuneração pode seguir uma taxa definida, acompanhar um indicador ou combinar as duas referências. Alt text: Ilustração em três partes comparando remuneração prefixada, pós-fixada e híbrida por meio de diferentes caminhos.
Quais investimentos fazem parte da renda fixa?
A renda fixa reúne alternativas emitidas pelo governo, por instituições financeiras e por empresas. Entre os exemplos estão títulos públicos, CDB, LCI, LCA e debêntures. Estar na mesma categoria não significa ter os mesmos riscos, prazos, rendimentos ou condições de resgate.
A B3 reúne diferentes produtos de renda fixa negociados no mercado.
Renda fixa tem risco?
Sim. Renda fixa não é sinônimo de investimento sem risco. O tipo e o nível de risco dependem do emissor, produto, prazo e condições de resgate.
Risco de crédito
É a possibilidade de o emissor não cumprir suas obrigações conforme previsto. Por isso, é importante verificar quem emite o título e se existe alguma proteção aplicável.
Risco de mercado
O preço de determinados títulos pode variar. Quando aplicável, manter o título até o vencimento permite que a remuneração siga as condições contratadas. Em uma venda antecipada, o preço pode ser diferente do esperado.
Risco de liquidez
É a possibilidade de encontrar restrições, prazos ou condições desfavoráveis para transformar o investimento em dinheiro. Permitir resgate ou venda antes do vencimento não significa disponibilidade imediata ou ausência de impacto na rentabilidade.
Risco de perda do poder de compra
Mesmo com rendimento positivo, o resultado pode não superar a inflação. Nesse caso, o dinheiro cresce em valor nominal, mas pode perder poder de compra.
O que é a cobertura do FGC?
Alguns investimentos, como CDB, LCI e LCA, podem contar com a cobertura do Fundo Garantidor de Créditos, desde que atendam às regras vigentes e sejam emitidos por instituições associadas.
A cobertura ordinária é limitada a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, com teto global de R$ 1 milhão em quatro anos. Títulos públicos, debêntures e fundos de renda fixa não fazem parte dessa garantia. A cobertura reduz determinados impactos relacionados à instituição emissora, mas não transforma o investimento em uma alternativa sem risco.
Consulte os produtos e limites da garantia do FGC.
Prazo, vencimento e liquidez são a mesma coisa?
Não. Prazo se refere à duração e às condições da aplicação. Vencimento é a data prevista para o encerramento do título. Liquidez indica a facilidade e as condições para transformar o investimento em dinheiro.
Um investimento pode vencer daqui a três anos e permitir venda antes dessa data, mas a venda pode ocorrer por um valor diferente do inicialmente esperado. Recursos destinados a imprevistos também precisam estar mais acessíveis do que valores separados para objetivos de longo prazo.
Veja como iniciar a construção de uma reserva de emergência de forma compatível com o orçamento.
Qual é a diferença entre renda fixa e renda variável?
Na renda fixa, as regras de remuneração são definidas na aplicação. Na renda variável, o resultado depende da valorização, da desvalorização ou dos rendimentos gerados pelos ativos. Isso não significa que a renda fixa sempre renderá menos ou que a renda variável sempre produzirá ganhos maiores. A adequação depende de objetivo, prazo, liquidez, conhecimento e tolerância a oscilações
Por que a renda fixa costuma aparecer no início da jornada?
A renda fixa costuma aparecer no começo porque ajuda a compreender conceitos usados em outras decisões financeiras: emissor, remuneração, vencimento, liquidez, riscos, impostos, taxas e proteções. Esse aprendizado cria uma base para conhecer títulos públicos, produtos bancários e títulos emitidos por empresas. Isso não significa que exista um único caminho adequado para todas as pessoas.
O que observar antes de escolher um investimento de renda fixa?
- Qual é o objetivo desse dinheiro?
- Quando o valor poderá ser necessário?
- Quem é o emissor?
- Como a remuneração será calculada?
- Qual é o vencimento e quais são as condições de resgate?
- Quais riscos estão envolvidos?
- Existem impostos ou taxas?
- Há alguma proteção aplicável e o produto combina com sua necessidade?
Para construir essa visão, veja como definir objetivos financeiros e como entender quanto entra e quanto sai.
Como a renda fixa se conecta ao Tesouro Direto?
Os títulos públicos fazem parte da renda fixa. Para facilitar o acesso das pessoas físicas a esses investimentos, existe o programa Tesouro Direto. Nele, há títulos com diferentes formas de remuneração, vencimentos e finalidades. Agora que você já conhece a lógica da renda fixa, ficará mais fácil entender como os títulos públicos funcionam. Esse será o tema do próximo artigo da série.
Perguntas frequentes sobre renda fixa
Renda fixa é segura?
Existem investimentos de renda fixa com diferentes níveis e tipos de risco. É necessário observar emissor, prazo, liquidez, forma de remuneração e possíveis mecanismos de proteção. Nenhum produto deve ser avaliado apenas por pertencer à categoria.
É possível perder dinheiro na renda fixa?
Sim. Isso pode acontecer em uma venda antecipada por preço inferior, diante do não pagamento pelo emissor ou quando custos, impostos e inflação reduzem o resultado. As possibilidades variam conforme o produto.
Qual é a diferença entre prefixado e pós-fixado?
No prefixado, a taxa é definida no início. No pós-fixado, a remuneração acompanha um indicador, como Selic ou CDI. Em ambos, é necessário avaliar prazo, liquidez, riscos, custos e condições de saída.
Todo investimento de renda fixa tem cobertura do FGC?
Não. A cobertura depende do produto, da instituição emissora e das regras vigentes. CDB, LCI e LCA podem ser cobertos quando atendem às condições, enquanto títulos públicos, debêntures e fundos de renda fixa não fazem parte da garantia ordinária.
Continue aprendendo sobre investimentos
A renda fixa reúne investimentos com diferentes emissores, formas de remuneração, prazos e riscos. Embora as regras de rendimento sejam conhecidas no início, isso não significa retorno sempre igual ou ausência de risco.
Compreender conceitos como emissor, vencimento e liquidez ajuda a avaliar as alternativas com mais clareza. No próximo artigo da série, vamos explicar o que é Tesouro Direto, como o programa funciona e o que observar em seus diferentes títulos.
Aviso educativo: este conteúdo tem caráter informativo e não representa recomendação individual de investimento. Antes de decidir, avalie as características do produto e sua adequação aos seus objetivos.